


Alineación ISO 55000, costo de ciclo de vida (LCC), gestión del riesgo e indicadores estratégicos para la toma de decisiones.
Gestión de activos industriales bajo la norma ISO 55000: Estrategia y valor
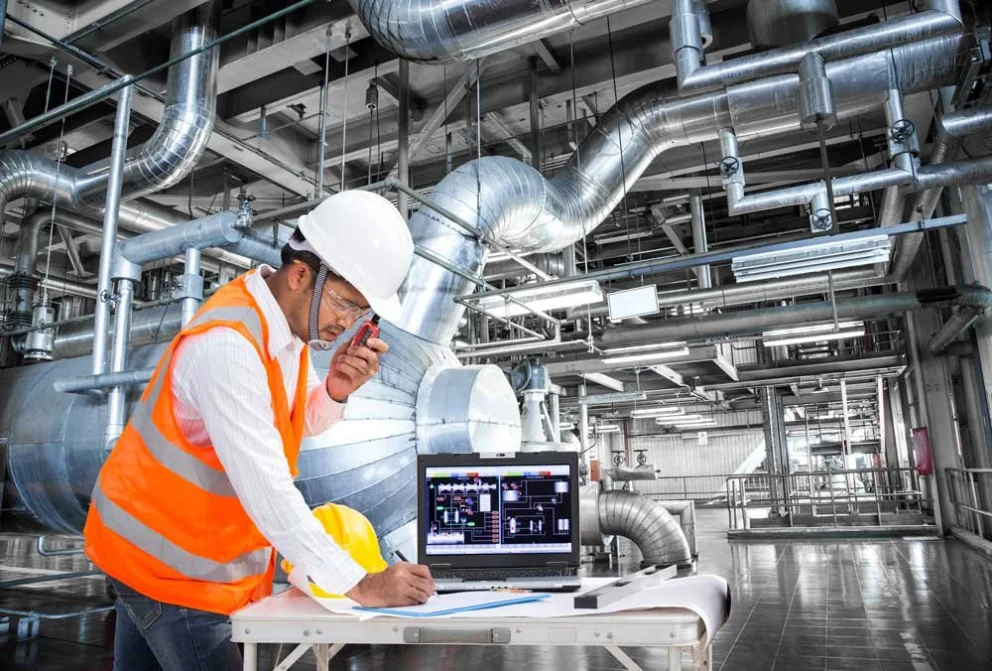
Históricamente, las organizaciones han considerado los equipos e instalaciones de planta como centros de costos destinados a sufrir un deterioro inevitable. Sin embargo, la evolución de los mercados industriales y la digitalización exigen ver las máquinas no solo como objetos físicos a reparar, sino como activos generadores de valor estratégico. La gestión de activos industriales bajo los lineamientos de la norma internacional ISO 55000 propone un enfoque holístico que conecta las metas del negocio con las decisiones técnicas en campo. Implementar este marco permite balancear de forma óptima el desempeño operacional, los riesgos asociados a las fallas y los costos a lo largo de todo el ciclo de vida de la infraestructura.
1. El Paradigma de la ISO 55000: Del Mantenimiento a la Gestión del Activo
Existe una diferencia sustancial entre realizar un buen mantenimiento de planta y estructurar un Sistema de Gestión de Activos (SGA). Mientras el mantenimiento se enfoca en conservar la función operativa de un equipo específico, la gestión de activos abarca la toma de decisiones sobre el activo en todas sus etapas: desde la ingeniería conceptual y adquisición, pasando por la operación y el mantenimiento, hasta su desmantelamiento final.
El marco ISO 55000 establece cuatro principios fundamentales para maximizar el retorno de inversión de la infraestructura:
Valor: Los activos existen para entregar valor a la organización y a sus partes interesadas. El valor no es solo monetario; incluye la seguridad, el cumplimiento ambiental y la reputación.
Alineación: Las decisiones de ingeniería y mantenimiento deben estar directamente conectadas con los objetivos estratégicos del negocio (visión "Top-Down" y "Bottom-Up").
Liderazgo: El compromiso de la alta dirección y la cultura organizacional son los motores para la sostenibilidad del sistema a largo plazo.
Aseguramiento: Proporcionar la certeza de que los activos cumplirán su función mediante una evaluación continua de su condición, riesgo y desempeño.
2. El Ciclo de Vida del Activo y el Análisis de Costo Total (LCC)
Tomar la decisión de compra de un activo basándose únicamente en el costo inicial de adquisición (CAPEX) es uno de los errores más costosos en la gestión de plantas. A menudo, un equipo más económico en el catálogo genera costos de energía, repuestos y paradas no planificadas (OPEX) que superan ampliamente el ahorro inicial.
El análisis del Costo de Ciclo de Vida (LCC - Life Cycle Cost) cuantifica la totalidad de los egresos asociados al activo durante sus diferentes fases:
LCC = CAPEX + OPEX + FINEX + DECOM - VALRES
Donde:
CAPEX (Capital Expenditure): Costo inicial de compra, transporte, obras civiles, instalación y puesta en marcha.
OPEX (Operational Expenditure): Costos acumulados de operación, consumo energético, lubricantes, repuestos, mano de obra de mantenimiento e inspecciones.
FINEX (Financial Expenditure): Costos derivados de fallas e indisponibilidad (pérdidas de producción, multas y accidentes).
DECOM (Decommissioning): Costos de desmantelamiento, saneamiento ambiental y disposición final.
VALRES (Valor Residual): Valor de rescate o venta del activo al final de su vida útil.
Optimizar el LCC exige que el departamento de mantenimiento participe desde la fase de especificación técnica y diseño, garantizando que los criterios de mantenibilidad, confiabilidad y eficiencia energética sean priorizados antes de la firma del contrato de compra.
3. Matriz de Gestión del Riesgo y Análisis de Criticidad
La gestión de activos es, en su esencia, una gestión inteligente del riesgo. No es viable ni económicamente sostenible eliminar el 100% de los riesgos de falla en una fábrica; el objetivo real es mitigar la probabilidad y el impacto a niveles tolerables para la empresa (criterio ALARP - As Low As Reasonably Practicable).
Para evaluar el nivel de riesgo asociado a la falla de un activo, se utiliza la fórmula fundamental:
Riesgo = Probabilidad de Falla * Consecuencia de la Falla
Evaluación de la Consecuencia
La consecuencia de un fallo no se limita al costo de las piezas dañadas. Debe evaluarse en un esquema multidimensional que contemple:
Impacto en Seguridad y Salud (HSE): Lesiones a personal propio o contratista.
Impacto Ambiental: Derrames, emisiones no controladas o violaciones a la normativa.
Impacto en la Producción: Toneladas no producidas, horas de parada y cuellos de botella.
Costo Directo de Reparación: Insumos, repuestos y horas hombre de servicio especializado.
Con base en esta matriz, los activos se priorizan para asignar presupuestos de mantenimiento predictivo (CBM), repuestos críticos en almacén y redundancias operativas de forma plenamente justificada.
4. Indicadores Clave de Desempeño (KPIs) en Gestión de Activos
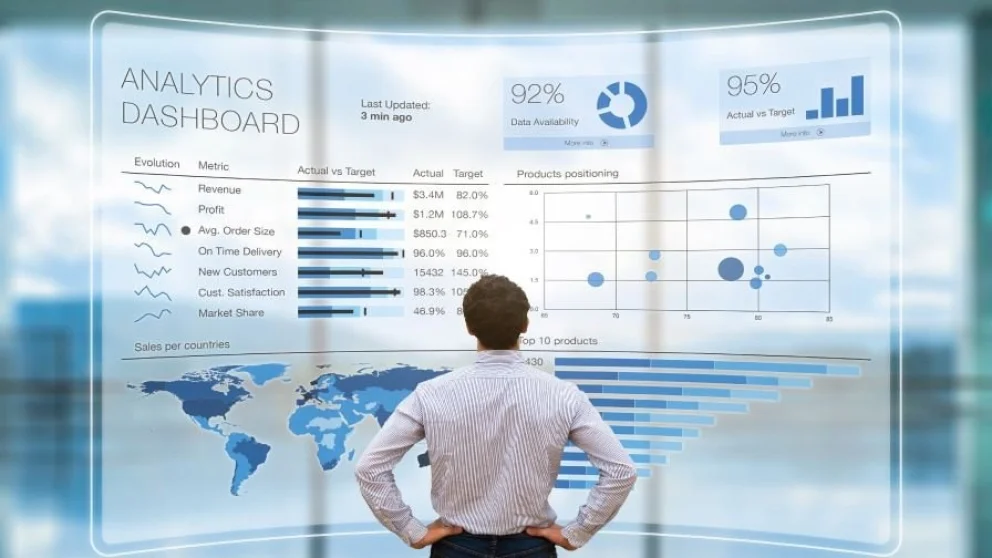
Para verificar la madurez técnica del sistema y tomar decisiones basadas en datos objetivos, la gestión de activos utiliza indicadores estandarizados (norma EN 15341 / SMRP):
| KPI / Indicador | Definición Técnica | Propósito de Diagnóstico | Valor Metas / Referencia |
| OEE (Overall Equipment Effectiveness) | Disponibilidad × Rendimiento × Calidad | Mide la eficiencia global con la que se utiliza un activo productivo. | Mayor al 85% en industria de clase mundial. |
| MTBF (Mean Time Between Failures) | Horas Operativas Totales / N° de Fallas | Mide la confiabilidad intrínseca del equipo en el tiempo. | Tendencia alcista continua. |
| MTTR (Mean Time To Repair) | Tiempo Total de Reparación / N° de Fallas | Evalúa la mantenibilidad, velocidad y respuesta de diagnóstico técnico. | Tendencia a la baja (tiempos mínimos de respuesta). |
| RAV (Replacement Asset Value %) | (Costo Anual de Mantenimiento / RAV) * 100 | Relaciona el gasto de mantenimiento con el valor de reposición del activo. | Entre 2% y 3,5% según el tipo de industria. |
5. Habilitadores Tecnológicos: Gemelos Digitales e IoT en la Era 4.0
La implementación de la ISO 55000 en la actualidad se apoya fuertemente en el ecosistema de la Industria 4.0. La captura continua de datos mediante sensores IoT transforma la gestión pasiva en un modelo analítico de prescripción:
Gemelos Digitales (Digital Twins): Réplicas virtuales del activo alimentadas por variables operativas en tiempo real (temperatura, presión, vibración, corriente). Permiten simular escenarios de estrés térmico o mecánico y predecir el punto exacto de falla antes de que ocurra en el equipo físico.
Prescriptive Maintenance (RxM): Evolución del mantenimiento predictivo donde los algoritmos de inteligencia artificial no solo alertan sobre una anomalía incipiente, sino que recomiendan automáticamente la acción correctiva, el repuesto necesario en el sistema ERP/CMMS y la ventana de intervención óptima.
Estructurar un sistema de gestión de activos bajo los principios de la norma ISO 55000 permite alinearse con la estrategia de negocio, maximizar el retorno sobre la inversión y erradicar el mantenimiento reactivo de alto costo. Analizar el costo del ciclo de vida (LCC), evaluar sistemáticamente el riesgo de cada falla e incorporar tecnologías analíticas es el camino probado para transformar la infraestructura productiva en un activo altamente confiable y rentable. ¿Cuenta tu organización con un plan estratégico de gestión de activos alineado a los objetivos de la alta dirección, o la toma de decisiones sobre compras e intervenciones continúa basada únicamente en el gasto operativo del mes? El valor futuro de la planta se construye sobre la gestión rigurosa de sus activos hoy.
","ad_server_empresa":"Troop","alto":"100","ancho":"377","alto_mobile":null,"ancho_mobile":null,"image":"https://cdn4.mantenimientoelectrico.com/s4/2026/02/12/mantenimientoelectrico/files/05/563/85eb8c849a33f3c85a7e8ed73e5d400dca87e9d08238e6d61791dc55931bb500.jpg","image_mobile":null,"url":"/paginas/p12-newsletter","url_mobile":"/paginas/p12-newsletter","target":"","target_mobile":""}])
","ad_server_empresa":"Troop","alto":"400","ancho":"377","alto_mobile":null,"ancho_mobile":null,"image":"https://cdn4.mantenimientoelectrico.com/s4/2026/02/12/mantenimientoelectrico/files/05/565/574968837e49cae6cba68222cfdfd1c90d04a410cb006735283e619ddc4e232c.jpg","image_mobile":null,"url":"/revista","url_mobile":"/revista","target":"","target_mobile":""}])
","ad_server_empresa":"Troop","alto":"100","ancho":"377","alto_mobile":null,"ancho_mobile":null,"image":"https://cdn4.mantenimientoelectrico.com/s4/2026/02/11/mantenimientoelectrico/files/05/560/976190fd342d06296c6714f4dd122fe26c250b592dc94d4de38a79db4d2b18f2.jpg","image_mobile":null,"url":"https://www.electroinstalador.com/","url_mobile":"https://www.electroinstalador.com/","target":"_blank","target_mobile":"_blank"}])
","ad_server_empresa":"Troop","alto":"100","ancho":"377","alto_mobile":null,"ancho_mobile":null,"image":"https://cdn4.mantenimientoelectrico.com/s4/2026/02/11/mantenimientoelectrico/files/05/561/71e816d95bb1f02574f6105b85f5f72c2c28f0f98e083eee1f018fc782292ffc.jpg","image_mobile":null,"url":"https://www.eficienciaconstructiva.com.ar/","url_mobile":"https://www.eficienciaconstructiva.com.ar/","target":"_blank","target_mobile":"_blank"}])
","ad_server_empresa":"Troop","alto":"100","ancho":"377","alto_mobile":null,"ancho_mobile":null,"image":"https://cdn4.mantenimientoelectrico.com/s4/2026/02/11/mantenimientoelectrico/files/05/562/752f11d61a6ff2822c56f21eba20d83bfbe9ec51f2a0539841646940865085c8.jpg","image_mobile":null,"url":"/mantenimiento-tv","url_mobile":"/mantenimiento-tv","target":"","target_mobile":""}])
","ad_server_empresa":"Troop","alto":"400","ancho":"377","alto_mobile":null,"ancho_mobile":null,"image":"https://cdn4.mantenimientoelectrico.com/s4/2026/02/13/mantenimientoelectrico/files/05/570/0ed6c3e311504c2fec5137b44af3f1dde94378d015c20a82b0585c1011f97d7e.jpg","image_mobile":null,"url":null,"url_mobile":null,"target":"_blank","target_mobile":"_blank"}])
